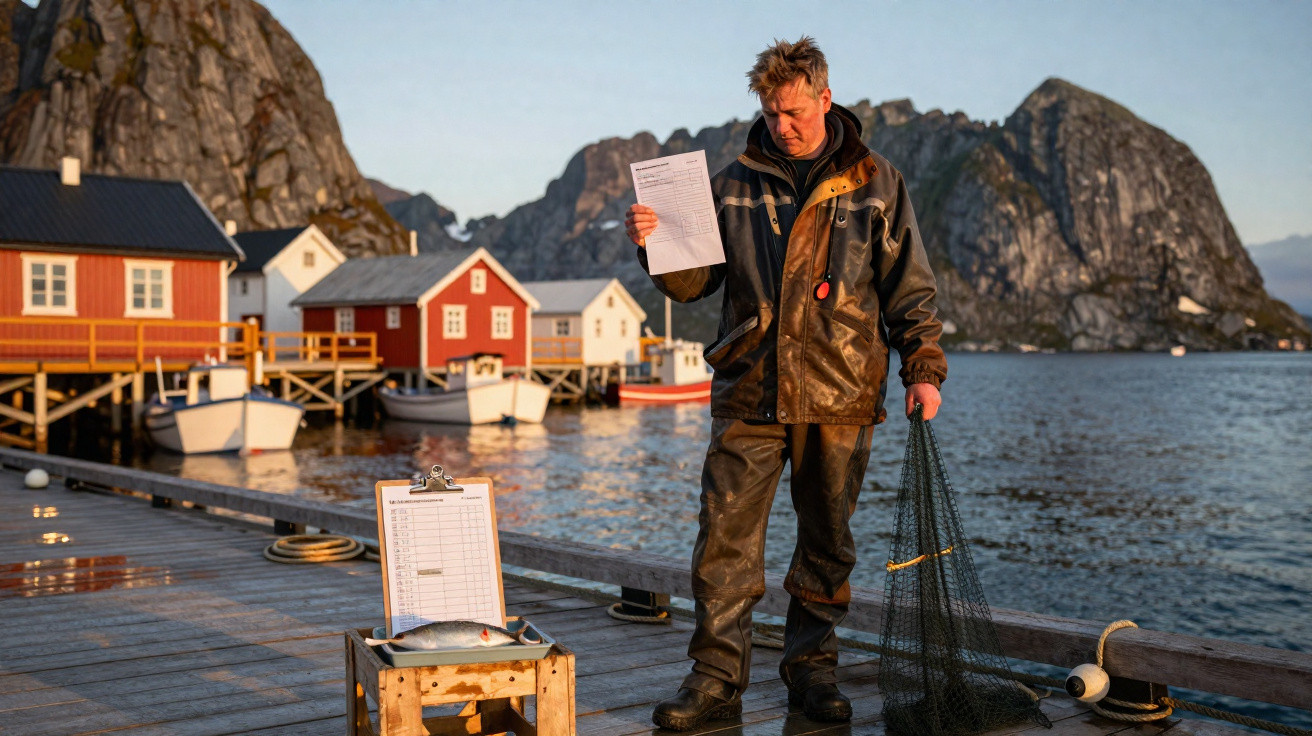
A neve corta de lado o cais de Svolvær, grudando nas capas impermeáveis e na barba por fazer. No píer, caixas amarelas de skrei reluzente - o famoso bacalhau de Lofoten - estão empilhadas como barras de ouro sob o céu cinzento do Ártico. Ao lado delas, um homem baixo, com uma jaqueta vermelha desbotada, encara uma papelada que parece mais ameaçadora do que qualquer tempestade de inverno. Ele é um pescador costeiro, do tipo que ainda anota números em um caderno úmido, em vez de usar uma planilha do Excel. Mas, hoje, enfrenta um problema tão absurdo que até os outros comandantes de embarcação se calaram.
Estão dizendo que ele precisa pagar imposto sobre peixes que nunca pescou.
As gaivotas gritam no alto. O sino do leilão toca. E, em um tribunal a centenas de quilômetros dali, uma decisão judicial reescreve silenciosamente as regras do mar.
Um pescador, uma captura inexistente e uma cobrança de imposto que chocou Lofoten
Na pescaria de inverno em Lofoten, tudo é contabilizado: anzóis, horas e quilos de bacalhau. As normas são rígidas, as cotas são apertadas e as margens, mínimas. Quando um pequeno pescador de Nordland abriu sua notificação fiscal e viu que o Estado exigia pagamento sobre uma “renda” que ele jamais recebeu, acreditou que aquilo só poderia ser um erro. Um erro de digitação. Uma falha em algum sistema digital de Oslo.
Mas o valor estava ali, impresso em preto e branco: uma quantia atribuída a uma captura que só existia no papel. Não no porão da embarcação. Não no convés. Nem em qualquer caixa no cais.
Tudo começou com as cotas de bacalhau - aqueles limites invisíveis que definem quanto cada barco pode desembarcar. O pescador tinha uma parcela de cota que nunca chegou a usar. Os peixes permaneceram no mar, os anzóis voltaram meio vazios, e a temporada terminou com menos bacalhau do que ele esperava. Mesmo assim, nos formulários fiscais, a parte não utilizada da cota foi tratada como se tivesse gerado peixes reais, com valor real de mercado.
Imagine passar frio limpando bacalhau até os dedos perderem a sensibilidade e, depois, ouvir que deve imposto sobre uma “captura fantasma” que nunca cruzou a borda do barco. Foi exatamente isso que ocorreu. Ao tentar contestar a cobrança, o caso cresceu até chegar ao tribunal.
O tribunal examinou as regras que conectam cotas, preços de mercado e legislação tributária. Visto da bancada do juiz, o raciocínio parecia organizado: uma cota é um ativo econômico, e ativos têm valor mesmo quando não são utilizados. Para o pescador, soou como uma bofetada. O argumento jurídico afirmou que o direito de capturar bacalhau tem valor tributável, independentemente de o mar, o clima ou o simples azar terem impedido que os peixes fossem içados para o barco.
No papel, isso pode parecer lógico para advogados tributaristas. No convés, em Lofoten, parece loucura. Ainda assim, a decisão foi clara. Agora, cada pequeno pescador com uma parcela, ainda que mínima, de cota se pergunta que tipo de cobrança pode estar escondida na próxima carta da repartição fiscal.
Como a lógica de um tribunal pode virar uma pequena embarcação
No centro da decisão há um método brutalmente simples. As autoridades fiscais pegam a cota atribuída a uma embarcação, analisam o preço médio de mercado do bacalhau de Lofoten e calculam quanto essa cota “deveria” valer. Esse montante teórico é tratado como renda ou valor patrimonial, mesmo quando a captura efetiva fica abaixo do previsto. O tribunal aceitou esse critério ao entender que o direito de pescar se tornou uma mercadoria negociável, e não apenas um privilégio ligado à tradição.
Para quem possui um barco pequeno, essa mudança é sísmica. Ela transforma o próprio mar em uma planilha.
Muitos pescadores costeiros já se sentem encurralados entre os preços do combustível, os custos dos equipamentos e a oscilação do mercado de bacalhau. Somar a isso uma cobrança tributária baseada em peixes hipotéticos torna a equação perigosamente desequilibrada. A decisão transmite uma mensagem: se sua cota tem valor, o Estado quer sua parte, tenha o bacalhau colaborado ou não naquele ano.
Isso significa que uma temporada ruim pode agora trazer um golpe duplo. Primeiro, quando os anzóis voltam leves. Depois, quando chega a cobrança fiscal, baseada em números que não têm nada a ver com a realidade desorganizada de tempestades, equipamentos quebrados ou tripulação doente. Todos conhecem aquele momento em que o sistema parece puni-lo justamente quando você já está de joelhos.
A lógica jurídica se apoia em uma transformação mais ampla da política pesqueira. Nas últimas décadas, as cotas de bacalhau de Lofoten passaram, aos poucos, a se parecer com direitos de propriedade. Elas podem ser compradas, vendidas, alugadas e usadas como garantia. É essa financeirização que leva as autoridades fiscais a dizerem: isto é riqueza, e riqueza é tributada. Do ponto de vista das políticas públicas, tenta-se tratar o pescador mais como empresário ou investidor.
Vamos ser francos: ninguém lê as letras miúdas dos regulamentos sobre cotas e da legislação tributária antes de sair para enfrentar um vendaval congelante de março. No entanto, essa decisão exige, na prática, esse nível de conhecimento. Agora, um comandante costeiro precisa pensar como contador, advogado e comerciante apenas para não ser surpreendido por normas sobre peixes que nunca capturou.
O que todo pequeno pescador pode fazer antes da próxima cobrança fiscal
A primeira revolução silenciosa acontece no papel, e não no mar. Se você detém qualquer tipo de cota de bacalhau - mesmo uma parcela alugada por uma única temporada - precisa manter um registro simples e rigorosamente honesto. Anote qual cota possui, quanto realmente desembarca e o que fica sem uso. Não dependa apenas da memória ou dos registros digitais do leilão. Mantenha seu próprio diário, em uma linguagem que você compreenda, e não somente em códigos e abreviações.
Esse registro pode se tornar sua tábua de salvação caso você precise defender que o valor da sua cota não corresponde a um cálculo teórico feito atrás de uma mesa.
O passo seguinte é deixar de sentir vergonha por pedir ajuda. Muitos pescadores de pequena escala cresceram em uma cultura de “nós resolvemos tudo sozinhos”. Os formulários fiscais são preenchidos na mesa da cozinha depois de um dia longo, com manchas de café e números calculados pela metade. Essa época está chegando ao fim. Hoje, uma conversa de vinte minutos com um contador que conheça as regras da pesca pode evitar anos de dor de cabeça.
O erro mais comum é esperar até que surja um problema - uma fiscalização, uma carta ou a ameaça de imposto adicional - para buscar orientação. Nessa altura, a história já está sendo escrita sem você.
A decisão também provocou uma conversa mais discreta ao longo da costa: que tipo de sistema queremos para os barcos pequenos? Um veterano de Lofoten resumiu a questão em palavras simples:
“Bacalhau não é uma ação na bolsa de Oslo. Quando o Estado começa a cobrar imposto sobre peixes que nunca vi, não está apenas contando dinheiro, está contando errado.”
Além do tribunal, muitos estão formulando reivindicações práticas que gostariam de ver as organizações costeiras defenderem:
- Separação clara entre a negociação industrial de cotas e as cotas tradicionais dos barcos pequenos;
- Regras tributárias baseadas na captura realmente desembarcada, e não em máximos hipotéticos;
- Ferramentas simplificadas de declaração, concebidas para proprietários de um único barco, e não para empresas;
- Fundos de assistência jurídica para pescadores de pequena escala que enfrentam disputas fiscais complexas;
- Avaliações obrigatórias de impacto antes que qualquer nova regra de cota afete as comunidades costeiras.
Se essa decisão é o alerta para despertar, essas reivindicações concretas são as primeiras palavras sonolentas ditas ao amanhecer.
Uma decisão local com repercussões globais na costa
O que ocorreu naquele tribunal norueguês pode parecer uma história específica sobre o bacalhau de Lofoten, mas aborda algo muito maior. Por toda a Europa, do Mar do Norte ao Mediterrâneo, pescadores de pequena escala observam os direitos de cota se afastarem dos barcos de madeira e seguirem em direção às torres de escritórios. Quando juízes afirmam que “uma cota é um ativo”, não estão apenas descrevendo a realidade: estão moldando-a.
Para alguns, essa mudança traz oportunidades: a chance de vender cotas, expandir as atividades e participar do jogo como um agente maior. Para muitos outros, porém, ela parece um empurrão para fora do convés do próprio barco. O imposto sobre peixes que nunca foram capturados é mais do que um detalhe técnico. É o símbolo de quanto o regulamento se afastou dos respingos e do sal da vida real. Essa decisão pode acender um novo debate, no qual pescadores costeiros, advogados tributaristas e formuladores de políticas finalmente se sentem à mesma mesa para dizer, em voz alta, que futuro desejam para o bacalhau, a costa e as pessoas que ainda saem no escuro antes do amanhecer.
| Ponto-chave | Detalhe | Valor para o leitor |
|---|---|---|
| Entendimento da decisão | Cotas tratadas como ativos tributáveis, mesmo quando não utilizadas | Ajuda pescadores de pequena escala a antecipar riscos fiscais ocultos |
| Proteção prática | Manter um diário próprio de captura e cota, além de buscar orientação cedo | Reduz a possibilidade de cobranças fiscais inesperadas e disputas |
| Futuro da pesca de pequena escala | A decisão pode impulsionar reformas nas regras de cotas e tributação | Oferece um ponto de partida para participar ou influenciar o debate |
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário